La stima del valore di un immobile non si basa sul prezzo al metro quadro, ma su un’analisi tecnica che applica specifici coefficienti di correzione.
- I dati dell’Osservatorio del Mercato Immobiliare (OMI) forniscono una base di partenza, non il valore finale.
- La differenza tra il prezzo richiesto negli annunci e il prezzo di vendita effettivo può superare il 15-20%, invalidando i confronti superficiali.
Raccomandazione: Applica il metodo sintetico-comparativo per ottenere una valutazione oggettiva e difendibile con banche e Agenzia delle Entrate.
Determinare il valore di un immobile è una delle operazioni più delicate e complesse nel percorso di un acquirente o di un venditore. La tentazione di affidarsi a metodi apparentemente semplici è forte: si consultano i portali immobiliari, si calcola una media approssimativa dei prezzi al metro quadro e si spera di aver centrato il bersaglio. Questo approccio, tuttavia, è denso di insidie e può portare a errori di valutazione significativi, con conseguenze economiche non trascurabili. La fiducia cieca negli annunci online o nel solo prezzo al metro quadro ignora una verità fondamentale, ben nota a ogni perito valutatore certificato: ogni immobile è un unicum, e il suo valore è il risultato di una moltitudine di fattori specifici.
Il problema non risiede negli strumenti, ma nel metodo. Le quotazioni dell’Osservatorio del Mercato Immobiliare (OMI), ad esempio, sono un riferimento istituzionale prezioso, ma rappresentano delle forchette di valore per intere microzone, non il prezzo puntuale di un singolo appartamento con le sue peculiarità. Ma se la vera chiave non fosse trovare un immobile identico da confrontare, bensì disporre di una metodologia rigorosa per “aggiustare” il valore in base alle differenze oggettive? Questo è esattamente l’approccio del metodo sintetico-comparativo, una tecnica professionale che trasforma la valutazione da un’arte incerta a una scienza di aggiustamento.
Questo articolo non vi fornirà una cifra magica, ma qualcosa di molto più potente: il processo metodico di un perito. Imparerete a scomporre il valore di un immobile, a interpretare correttamente i dati pubblici, a pesare le caratteristiche differenziali tramite coefficienti correttivi e, infine, a costruire una stima di valore che non sia solo un’opinione, ma un’analisi robusta e difendibile.
Per guidarvi in questo percorso analitico, abbiamo strutturato l’articolo in sezioni chiare, che vi porteranno passo dopo passo dalla teoria alla pratica della valutazione immobiliare professionale.
Indice: Guida completa alla valutazione immobiliare comparativa
- Perché confrontare solo i prezzi al m² può portare a errori di valutazione del 20%?
- Come accedere ai dati OMI e interpretarli per stimare il valore del tuo immobile?
- Appartamento ristrutturato o da ristrutturare: quali comparabili usare per una valutazione corretta?
- L’errore di usare richieste anziché vendite che ha fatto sovrastimare un immobile del 25%
- Come correggere il valore quando il tuo immobile ha caratteristiche migliori o peggiori dei comparabili?
- Perché il prezzo richiesto dal venditore può differire del 30% dal valore di mercato reale?
- Come usare i dati ISTAT per prevedere quali quartieri attrarranno residenti ad alto reddito?
- Come ottenere una valutazione che la banca e l’Agenzia delle Entrate non contesteranno?
Perché confrontare solo i prezzi al m² può portare a errori di valutazione del 20%?
Il prezzo al metro quadro è l’indicatore più diffuso per la sua apparente semplicità, ma è anche la fonte dei più grandi errori di valutazione. Considerare solo questo dato significa assumere che tutti gli immobili in una data area siano uguali, ignorando le caratteristiche intrinseche che ne determinano il valore reale. Due appartamenti di 100 m² nello stesso edificio possono avere valori di mercato che divergono anche del 20% o più. La ragione risiede nei cosiddetti coefficienti di merito, parametri tecnici che i periti utilizzano per correggere il valore base in funzione di specifiche qualità o difetti.
Questi coefficienti quantificano l’impatto di elementi come il piano, l’esposizione, la luminosità, la vista e lo stato di conservazione. Un appartamento al piano terra, ad esempio, subirà una decurtazione rispetto a un piano alto, che a sua volta sarà valorizzato dalla presenza di un ascensore. L’esposizione a sud, più luminosa e termicamente efficiente, può aggiungere valore rispetto a un’esposizione a nord. Ignorare questi fattori non è una semplificazione, ma una distorsione della realtà del mercato.
Il seguente quadro illustra come alcuni di questi coefficienti possano incidere sul valore finale, dimostrando l’inadeguatezza di un calcolo basato unicamente sulla superficie. Come evidenziato da un’analisi dettagliata dei coefficienti correttivi, la loro applicazione è fondamentale per una stima precisa.
| Caratteristica | Coefficiente | Impatto sul valore |
|---|---|---|
| Piano terra | -10% | Riduzione valore |
| Piano alto con ascensore | +3% | Aumento valore |
| Esposizione sud | +5% | Aumento valore |
| Vista panoramica | +10% | Aumento valore |
| Stato da ristrutturare | -10% a -15% | Riduzione valore |
| Nuova costruzione | +10% | Aumento valore |
| Riscaldamento autonomo | +5% | Aumento valore |
Esempio pratico di valutazione
Un esempio concreto chiarisce il concetto: se un immobile con un valore base di 100.000 euro si trova al piano terra, dal suo valore bisognerà sottrarre il 10%. Il suo valore corretto risulterà quindi di 90.000 euro. Se un immobile gemello si trova invece all’ultimo piano con vista panoramica (+10%), il suo valore salirà a 110.000 euro. La differenza tra i due è di 20.000 euro, ovvero il 20% del valore base, pur avendo la stessa metratura.
Questo dimostra come un’analisi che non tenga conto di questi fattori non sia solo imprecisa, ma potenzialmente ingannevole, portando a offerte troppo basse o a richieste fuori mercato.
Come accedere ai dati OMI e interpretarli per stimare il valore del tuo immobile?
L’Osservatorio del Mercato Immobiliare (OMI) dell’Agenzia delle Entrate è il primo strumento professionale per avviare una valutazione. Fornisce, con cadenza semestrale, delle quotazioni immobiliari che rappresentano un intervallo di valori (minimo e massimo) al metro quadro per ogni microzona omogenea del territorio nazionale. Accedere a questi dati è gratuito e fondamentale, ma la loro interpretazione richiede un approccio metodico per non cadere in errore.
Il primo passo è identificare con precisione la propria microzona sul sito dell’Agenzia delle Entrate. Un errore comune è basarsi sul quartiere generico, mentre le microzone OMI sono molto più specifiche e riflettono segmenti di mercato con caratteristiche edilizie e socio-economiche simili. Una volta ottenuta la forchetta di valori (es. 2.000 €/m² – 2.500 €/m²), non bisogna commettere l’errore di prendere il valore massimo come riferimento per un immobile di qualità o il minimo per uno mediocre. La quotazione OMI è un valore grezzo, una base di partenza su cui applicare i coefficienti di merito discussi in precedenza.
Un immobile in condizioni eccellenti in una zona con quotazione massima di 2.500 €/m² potrebbe essere corretto al rialzo, mentre uno da ristrutturare nella stessa zona partirà da un valore più vicino al minimo, per poi essere ulteriormente decurtato. L’affidabilità delle stime OMI è alta come punto di riferimento statistico, ma va sempre contestualizzata. Come osservano gli esperti, le quotazioni non possono rimpiazzare una stima puntuale, in quanto non tengono conto delle specificità uniche di ogni singola unità immobiliare che solo i coefficienti correttivi possono prezzare.
Il dato OMI è quindi il punto di partenza per il calcolo, non il punto di arrivo. Va considerato come il “valore medio di zona per un immobile in stato normale”, da cui poi si sottraggono o si aggiungono percentuali in base alle caratteristiche specifiche dell’immobile oggetto di stima.
Appartamento ristrutturato o da ristrutturare: quali comparabili usare per una valutazione corretta?
Lo stato di conservazione è uno dei fattori che più influenzano il valore di un immobile. La distinzione tra “ristrutturato” e “da ristrutturare” è spesso soggettiva e fonte di grandi discrepanze valutative. Un perito, al contrario, utilizza una classificazione oggettiva, associando a ogni stato uno specifico coefficiente correttivo. È essenziale, quando si confronta il proprio immobile con altri sul mercato, paragonare “mele con mele”: un appartamento appena rinnovato non potrà mai essere un comparabile diretto per uno in stato originale, a meno di non applicare le dovute correzioni matematiche.
Un immobile “da ristrutturare” necessita di interventi sostanziali su impianti, finiture e serramenti; il suo valore subirà una decurtazione che può arrivare al 10-15%. Un immobile in “buono stato” è abitabile ma con finiture datate, e funge da valore di riferimento (coefficiente nullo). Un immobile “ristrutturato” di recente, con impianti a norma e finiture moderne, gode di un bonus di valore. Infine, una “nuova costruzione” rappresenta il massimo valore di mercato. Ogni categoria ha un impatto percentuale diverso.
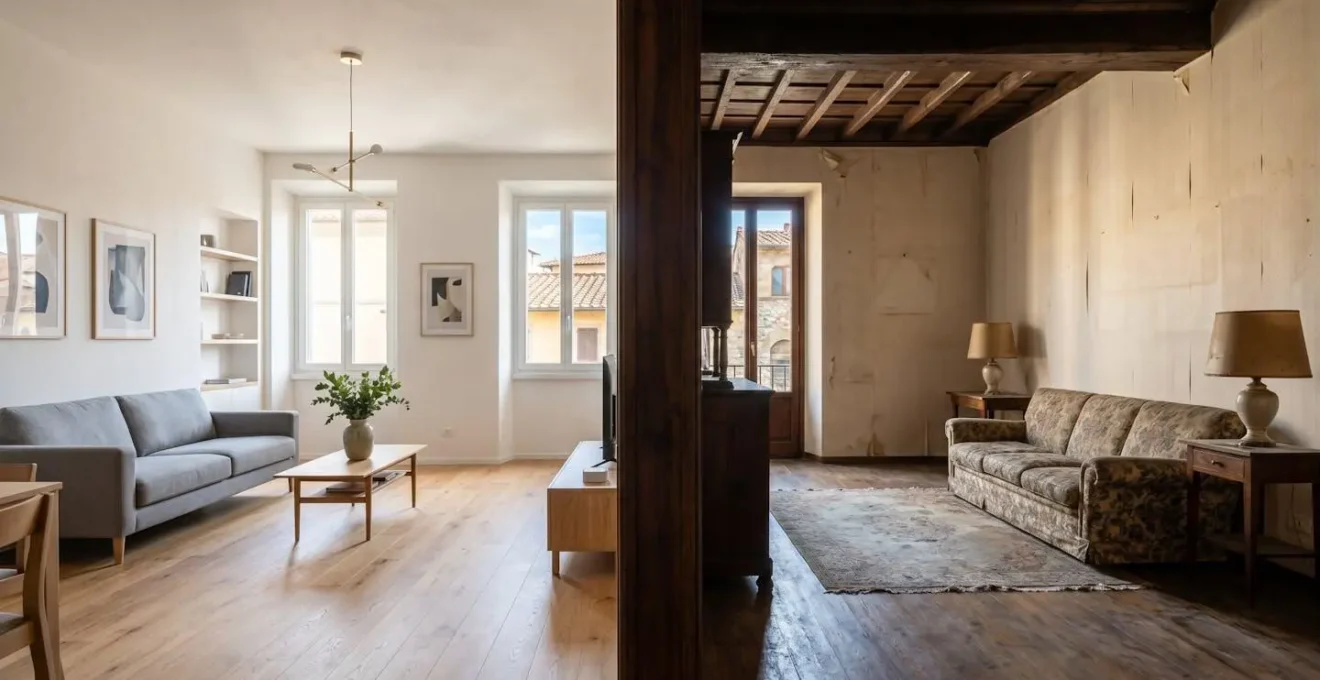
Come illustra l’immagine, la differenza percepita e di valore tra un immobile rinnovato e uno in stato originale è netta. Per quantificare questa differenza, i professionisti si avvalgono di tabelle di coefficienti specifiche. Basandosi su una classificazione standard dei coefficienti di conservazione, è possibile applicare un metodo rigoroso.
| Stato di conservazione | Coefficiente applicato | Note |
|---|---|---|
| Nuova costruzione | +10% | Massimo valore |
| Ben ristrutturato | +10% | Ristrutturazione recente completa |
| Ristrutturato | +5% | Ristrutturazione parziale o datata |
| Buono stato (non ristrutturato) | 0% | Valore base di riferimento |
| Da ristrutturare | -10% | Necessari interventi sostanziali |
Quando si analizzano gli annunci online, è quindi imperativo cercare immobili nello stesso stato di conservazione o, in alternativa, applicare questi coefficienti al prezzo richiesto per normalizzare il dato e renderlo un comparabile attendibile.
L’errore di usare richieste anziché vendite che ha fatto sovrastimare un immobile del 25%
Il più grande abbaglio per chi valuta un immobile in autonomia è confondere il prezzo richiesto con il valore di mercato. I portali immobiliari sono pieni di “prezzi di richiesta”, ovvero la cifra che un venditore spera di ottenere, spesso gonfiata da aspettative emotive o da una valutazione errata. Il valore reale, invece, è dato dal prezzo a cui un immobile viene effettivamente transato. La differenza tra questi due valori, lo “sconto” medio, in Italia si attesta spesso tra il 10% e il 15%, ma può arrivare anche al 25% per immobili palesemente fuori mercato.
Usare i prezzi degli annunci come comparabili diretti senza applicare una correzione porta inevitabilmente a una sovrastima. Un perito analizza i prezzi richiesti con occhio critico, considerando fattori come il tempo di permanenza dell’annuncio sul mercato: un immobile invenduto da oltre sei mesi ha, con ogni probabilità, un prezzo richiesto troppo alto per essere considerato un riferimento attendibile. Allo stesso modo, si analizzano i ribassi di prezzo nel tempo, che segnalano un riallineamento del venditore verso il reale valore di mercato.
Per trasformare un annuncio online in un dato utile, è necessario “depurarlo”. Bisogna partire dal prezzo richiesto e applicare uno sconto prudenziale (es. -12%), per poi procedere con l’applicazione degli altri coefficienti di merito (piano, esposizione, stato). Solo così un prezzo di richiesta può avvicinarsi a un potenziale valore di vendita e diventare un comparabile utile. Un’analisi delle dinamiche di mercato conferma che i prezzi richiesti necessitano di un’attenta valutazione dei tempi di permanenza e degli eventuali ribassi per essere interpretati correttamente.
Il vostro piano d’azione: Audit dei comparabili in 5 passi
- Punti di contatto: Identificare i portali immobiliari principali (es. Immobiliare.it, Idealista) dove rintracciare annunci da usare come potenziali comparabili nella vostra microzona.
- Collezione: Raccogliere un campione di almeno 5-7 annunci con caratteristiche dimensionali e tipologiche simili al vostro immobile (es. superficie commerciale +/- 10%, stesso numero di locali).
- Coerenza: Confrontare il prezzo al m² di ogni annuncio con le quotazioni OMI. Scartare immediatamente i “valori anomali”, ovvero quegli immobili il cui prezzo richiesto supera del 20-25% la forchetta massima OMI senza giustificazioni evidenti (es. attico, ristrutturazione di lusso).
- Analisi qualitativa: Per i 3-4 annunci più pertinenti, analizzare la data di pubblicazione e lo storico dei prezzi (se disponibile). Un annuncio online da molti mesi è un indicatore di prezzo gonfiato, non un riferimento di mercato.
- Piano d’integrazione: Creare un foglio di calcolo con i dati dei 3 comparabili più affidabili, applicando un primo fattore di correzione del -10%/-15% sul prezzo richiesto per simulare il margine di trattativa e ottenere una base di partenza più realistica.
Ignorare questo processo di filtraggio e correzione è il modo più rapido per arrivare a una stima gonfiata, che non troverà mai riscontro sul mercato reale.
Come correggere il valore quando il tuo immobile ha caratteristiche migliori o peggiori dei comparabili?
Una volta identificati 2-3 comparabili affidabili e “normalizzati”, il lavoro di un perito entra nella sua fase più tecnica: l’aggiustamento puntuale del valore. È raro, se non impossibile, che l’immobile da stimare sia identico ai comparabili. Avrà quasi certamente caratteristiche migliori o peggiori. Il metodo professionale per prezzare queste differenze è quello del Valore Marginale degli Attributi, che consiste nell’isolare una singola caratteristica (es. la presenza di un balcone, una migliore esposizione) e attribuirle un valore economico.
Questo si ottiene applicando specifici coefficienti correttivi. Ad esempio, se il vostro immobile ha un’esposizione a sud (+5%) e il comparabile è esposto a nord (-10%), la differenza di valore tra i due solo per questo fattore è del 15%. Se il vostro immobile ha un terrazzo (+10%) e il comparabile no, dovrete aggiungere il 10% al valore del comparabile per renderlo omogeneo al vostro. Questo processo si ripete per ogni caratteristica differenziale: piano, vista, stato degli impianti, presenza di pertinenze come box o cantina.
Il processo è metodico: si parte dal valore normalizzato del comparabile e si applica una serie di micro-correzioni percentuali. L’obiettivo è rispondere alla domanda: “Quanto varrebbe il comparabile se avesse le stesse identiche caratteristiche del mio immobile?”. La somma di questi aggiustamenti porta a un valore finale molto più accurato e oggettivo.
Metodo del Valore Marginale degli Attributi
L’applicazione pratica dei coefficienti è diretta. Secondo le tabelle standard utilizzate nelle perizie, le case orientate a nord presentano un coefficiente di 0,90 (un -10% sul valore), mentre quelle esposte a sud di 1,05 (+5%). Una vista panoramica può valere un coefficiente di 1,10 (+10%). Utilizzando un’analisi dettagliata di tutti i coefficienti di valutazione, è possibile isolare e prezzare singole caratteristiche differenziali tra immobili simili, trasformando un confronto approssimativo in un calcolo analitico.
Questo approccio sistematico è ciò che distingue una stima amatoriale da una perizia professionale. Non si tratta di “sensazioni”, ma di matematica applicata al mercato immobiliare.
Perché il prezzo richiesto dal venditore può differire del 30% dal valore di mercato reale?
La discrepanza, a volte abissale, tra il prezzo a cui un venditore mette in vendita il proprio immobile e il suo effettivo valore di mercato non è quasi mai frutto di malafede, ma di potenti bias cognitivi. Comprendere questi meccanismi psicologici è fondamentale per un acquirente per non cadere nella trappola di un prezzo “ancora” troppo alto e per un venditore per allineare le proprie aspettative alla realtà, accelerando la vendita.
Il bias più comune è l’effetto dotazione (endowment effect): tendiamo a sovrastimare il valore di ciò che possediamo. I ricordi e le esperienze vissute in una casa vengono inconsciamente “prezzati”, portando il venditore a percepire un valore affettivo che il mercato, per sua natura, non riconosce. A questo si aggiunge l’ancoraggio: il venditore si ancora spesso al prezzo a cui ha acquistato l’immobile anni prima, o ai costi di ristrutturazione sostenuti, senza considerare che il mercato potrebbe essere cambiato o che non tutte le migliorie apportate hanno un ritorno economico proporzionale.
Infine, opera il bias di conferma, che porta il venditore a cercare e a dare peso solo alle informazioni che confermano la sua valutazione elevata (es. l’unico annuncio in zona con un prezzo simile al suo), ignorando la massa di dati che suggerisce un valore inferiore. Questi fattori psicologici spiegano perché le trattative sono una parte intrinseca del processo. L’oggettività richiesta da una perizia professionale serve proprio a neutralizzare questi elementi soggettivi. La definizione tecnica di valore di mercato è chiara su questo punto.
Come sottolineato nella definizione standard di valutazione immobiliare professionale fornita da RockAgent Magazine, il processo deve essere privo di condizionamenti:
Il valore di mercato è l’importo stimato al quale l’immobile verrebbe venduto alla data di valutazione tra un acquirente e un venditore essendo entrambi non condizionati da fattori esterni
– Definizione standard di valutazione immobiliare, RockAgent Magazine – Valutazione immobiliare professionale
Un prezzo di richiesta che differisce anche del 30% dal valore reale è spesso il risultato di un venditore “condizionato” da questi bias. Un acquirente informato, armato di una propria valutazione oggettiva, è in una posizione di forza per negoziare sulla base di fatti, non di emozioni.
Come usare i dati ISTAT per prevedere quali quartieri attrarranno residenti ad alto reddito?
Una valutazione immobiliare veramente strategica non si limita a fotografare il presente, ma cerca di anticipare il futuro. Il valore di un immobile non è statico; è influenzato dall’evoluzione del quartiere in cui si trova. Per un investitore o un acquirente lungimirante, capire quali zone sono destinate a una rivalutazione futura è un vantaggio competitivo enorme. I dati demografici ed economici forniti dall’ISTAT (Istituto Nazionale di Statistica) sono una miniera d’oro per questo tipo di analisi predittiva.
Invece di seguire le tendenze già consolidate, un’analisi avanzata si concentra su indicatori che preannunciano un cambiamento. Ad esempio, un aumento della percentuale di residenti con un alto livello di istruzione (laureati) o impiegati in settori professionali ad alto valore aggiunto (tecnologia, finanza, consulenza) in una specifica area è un forte predittore di un futuro aumento della domanda immobiliare e, di conseguenza, dei prezzi. Questi dati, incrociati con i registri delle Camere di Commercio sulla nascita di nuove imprese innovative, possono disegnare una mappa delle “zone emergenti”.
Allo stesso modo, l’analisi dei flussi pendolari può rivelare poli occupazionali in crescita che attireranno nuovi residenti. Un’altra fonte preziosa sono i documenti di pianificazione urbana, come i PUMS (Piani Urbani della Mobilità Sostenibile) e i PGT (Piani di Governo del Territorio), che annunciano la realizzazione di nuove infrastrutture (metropolitane, parchi, scuole) o progetti di riqualificazione che aumenteranno l’attrattività e il valore di un’area.
Per condurre un’analisi predittiva efficace, è possibile seguire alcuni passi concreti:
- Accedere ai dati ISTAT su livello di istruzione e tipologie professionali per zona censuaria.
- Incrociare le informazioni con i registri delle Camere di Commercio per individuare la nascita di nuove imprese innovative.
- Analizzare i flussi pendolari per identificare i quartieri che stanno diventando nuovi poli occupazionali.
- Studiare la composizione dei nuclei familiari per prevedere la domanda futura di tagli immobiliari specifici (es. aumento di single o coppie giovani).
- Consultare i PUMS e i PGT comunali per mappare le future infrastrutture e le aree di riqualificazione urbana pianificata.
Questa visione macro, combinata con la valutazione micro dell’immobile, permette non solo di stimare il valore attuale, ma anche di proiettarne il potenziale di crescita nel tempo.
Elementi chiave da ricordare
- Il valore di mercato si calcola partendo dai dati OMI, non dai prezzi degli annunci.
- Ogni caratteristica dell’immobile (piano, esposizione, stato) deve essere “prezzata” tramite coefficienti di correzione.
- Un comparabile è utile solo dopo essere stato “normalizzato”, applicando uno sconto al prezzo richiesto e correggendolo per le sue specificità.
Come ottenere una valutazione che la banca e l’Agenzia delle Entrate non contesteranno?
L’obiettivo finale di un processo di valutazione rigoroso non è solo conoscere il valore più probabile del proprio immobile, ma produrre una stima che sia robusta, documentata e difendibile di fronte a interlocutori istituzionali come una banca (per la concessione di un mutuo) o l’Agenzia delle Entrate (in caso di compravendita o successione). Entrambi questi enti richiedono che il valore dichiarato sia supportato da un’analisi oggettiva, e non da una semplice opinione.
Il metodo descritto in questa guida, il metodo sintetico-comparativo, è esattamente quello privilegiato e richiesto dalle “Linee guida per la valutazione degli immobili in garanzia delle esposizioni creditizie” dell’Associazione Bancaria Italiana (ABI). Secondo queste linee guida, il metodo più diffuso è il metodo sintetico comparativo che si basa sul confronto tra l’immobile da stimare e altri beni simili. Una valutazione costruita su questo principio, che documenti la fonte dei dati (OMI), i comparabili utilizzati (con foto e fonte) e tutti i calcoli e i coefficienti applicati, ha un’altissima probabilità di essere accettata senza contestazioni.
Per l’Agenzia delle Entrate, il discorso è simile. In caso di accertamento fiscale, l’ufficio confronterà il valore da voi dichiarato con le proprie banche dati, in primis le quotazioni OMI. Se il valore dichiarato è inferiore ai minimi OMI, una contestazione è quasi certa, a meno che non siate in grado di produrre una perizia dettagliata che giustifichi tale scostamento con prove oggettive (es. stato di conservazione pessimo documentato da foto, presenza di servitù, ecc.).
In sintesi, una valutazione “incontestabile” non è altro che il risultato finale di un processo metodico. È una relazione che non si limita a enunciare un numero, ma che dimostra, passo dopo passo, come si è arrivati a quel numero, rendendo il ragionamento trasparente e replicabile. La solidità non sta nel valore finale, ma nel rigore del processo utilizzato per determinarlo.
Applicate con rigore questo processo di valutazione per armarvi di un dato oggettivo, che vi permetterà di negoziare con cognizione di causa e di presentare una stima solida a qualsiasi istituto.
Domande frequenti sulla valutazione immobiliare comparativa
Quali documenti servono per una valutazione bancaria?
Per una valutazione che abbia validità per un istituto di credito, sono indispensabili: i dati catastali aggiornati (visura e planimetria), le certificazioni urbanistiche e di conformità degli impianti, e una relazione di stima che includa almeno 3-5 comparabili di mercato recenti e verificabili, completi di foto, fonte e indirizzo (se reperibile). Anche le perizie dei CTU nei tribunali si basano spesso sulla stima sintetica comparativa, a riprova della sua validità.
Come si applica il ‘Valore di Cautela’ richiesto dalle banche?
Il valore di cautela non è un metodo di stima, ma un principio prudenziale applicato dalla banca. Una volta che il perito ha determinato il valore di mercato dell’immobile (es. 200.000 €), la banca può decidere di finanziare una percentuale (solitamente l’80%) di un valore leggermente inferiore, detto appunto di cautela (es. 90% del valore di mercato, quindi 180.000 €). Questo serve a garantire alla banca un margine di sicurezza in caso di insolvenza e vendita forzata dell’immobile.
L’Agenzia delle Entrate può contestare la mia valutazione?
Sì, l’Agenzia delle Entrate ha la facoltà di contestare il valore di un immobile dichiarato in un atto di compravendita se lo ritiene incongruo, specialmente se è significativamente inferiore ai valori minimi della banca dati OMI per quella microzona. Per questo è fondamentale conservare tutta la documentazione che ha portato alla stima, in particolare le prove oggettive (foto, preventivi) che giustificano l’applicazione di coefficienti di deprezzamento (es. per immobile da ristrutturare, impianti non a norma).