Il divario tra un rendimento locativo mediocre (3%) e uno eccellente (6%) non dipende dalla fortuna, ma da una precisa strategia operativa che va oltre la scelta tra affitto breve o lungo.
- Il posizionamento dell’immobile (arredo, servizi, target) incide sul canone più della sua metratura.
- I costi “invisibili” come sfitto, manutenzioni posticipate e fiscalità generica possono erodere fino al 40% del rendimento lordo.
Raccomandazione: Smetti di concentrarti solo sul rendimento lordo e inizia a ottimizzare i micro-fattori: contratti, costi operativi e interventi di valorizzazione a basso costo per massimizzare il cash flow netto.
Ogni investitore immobiliare in Italia conosce la teoria: comprare un immobile, metterlo a reddito e godersi una rendita passiva. La realtà, però, è spesso un’altra. Molti proprietari si ritrovano con un rendimento netto che fatica a superare il 2-3% annuo, ben lontano dalle aspettative iniziali. La frustrazione nasce da un calcolo incompleto, che considera il canone lordo senza pesare l’impatto devastante di tasse, sfitto, manutenzioni impreviste e costi di gestione.
La conversazione si arena quasi sempre sul solito bivio: affitto turistico o contratto a lungo termine 4+4? Si discute di cedolare secca come se fosse l’unica variabile fiscale. Eppure, mentre ci si concentra su queste macro-scelte, si ignorano i dettagli che fanno la vera differenza. Il vero potenziale non risiede nella tipologia di contratto scelta a monte, ma in un’orchestrazione chirurgica di decine di micro-fattori che, sommati, possono raddoppiare il flusso di cassa netto.
Ma se la chiave per sbloccare rendimenti del 5-6% non fosse una grande decisione, ma l’ottimizzazione sistematica di elementi apparentemente secondari? Questo articolo abbandona le platitudini per fornire un approccio numerico e pragmatico. Analizzeremo come il posizionamento di mercato, un’ingegneria contrattuale avanzata e una spietata caccia ai costi invisibili costituiscano le vere leve per trasformare un investimento immobiliare mediocre in una macchina da cash flow altamente performante.
Esploreremo le strategie operative per fissare il canone massimo accettato dal mercato, confronteremo le diverse tipologie contrattuali al netto dei costi di gestione, identificheremo gli errori più comuni che erodono i profitti e sveleremo come piccoli interventi possano giustificare aumenti di canone significativi. Preparati a guardare il tuo immobile non più come un semplice mattone, ma come un asset finanziario da ottimizzare in ogni suo dettaglio.
Sommario: Strategie avanzate per massimizzare il rendimento netto degli affitti
- Perché due appartamenti identici nello stesso palazzo possono rendere il 2% di differenza?
- Come fissare il canone massimo che il mercato accetta senza allungare i tempi di sfitto?
- Affitto tradizionale 4+4, transitorio o turistico: quale formula rende di più al netto nella tua città?
- I 5 errori che riducono del 40% il rendimento netto senza che il proprietario se ne accorga
- Come aumentare il canone del 15% con interventi che costano meno di una mensilità?
- Come inserire clausole di indicizzazione ISTAT e garanzie per assicurare 6 anni di rendita stabile?
- Come ridurre del 30% i costi di climatizzazione di una villa con l’automazione intelligente?
- Come ottenere rendimenti del 7-9% annuo con spazi commerciali in Italia senza subire 12 mesi di sfitto?
Perché due appartamenti identici nello stesso palazzo possono rendere il 2% di differenza?
La posizione è tutto, ma all’interno dello stesso edificio, la posizione è identica. Eppure, non è raro osservare due bilocali gemelli, uno sopra l’altro, generare flussi di cassa netti con un divario anche di due punti percentuali. Mentre il mercato residenziale italiano mostra un rendimento medio annuo lordo del 5,8% per i bilocali nelle grandi città, la differenza tra un rendimento lordo e uno ottimizzato risiede nel posizionamento di mercato. Non si affitta un “appartamento”, si offre una “soluzione abitativa” a un target specifico.
L’appartamento A viene proposto con un arredo basico, imbiancato di fresco, pulito. Si rivolge a “chiunque cerchi casa”. L’appartamento B, invece, è stato progettato: offre una postazione smart-working con illuminazione dedicata, una connessione internet ad alta velocità inclusa, una cucina equipaggiata per chi ama cucinare e uno stile di arredo contemporaneo. Si rivolge a giovani professionisti o nomadi digitali. A parità di metratura, l’appartamento B può spuntare un canone superiore del 10-20% e attrarre inquilini più affidabili, riducendo i costi futuri di sfitto e manutenzione.
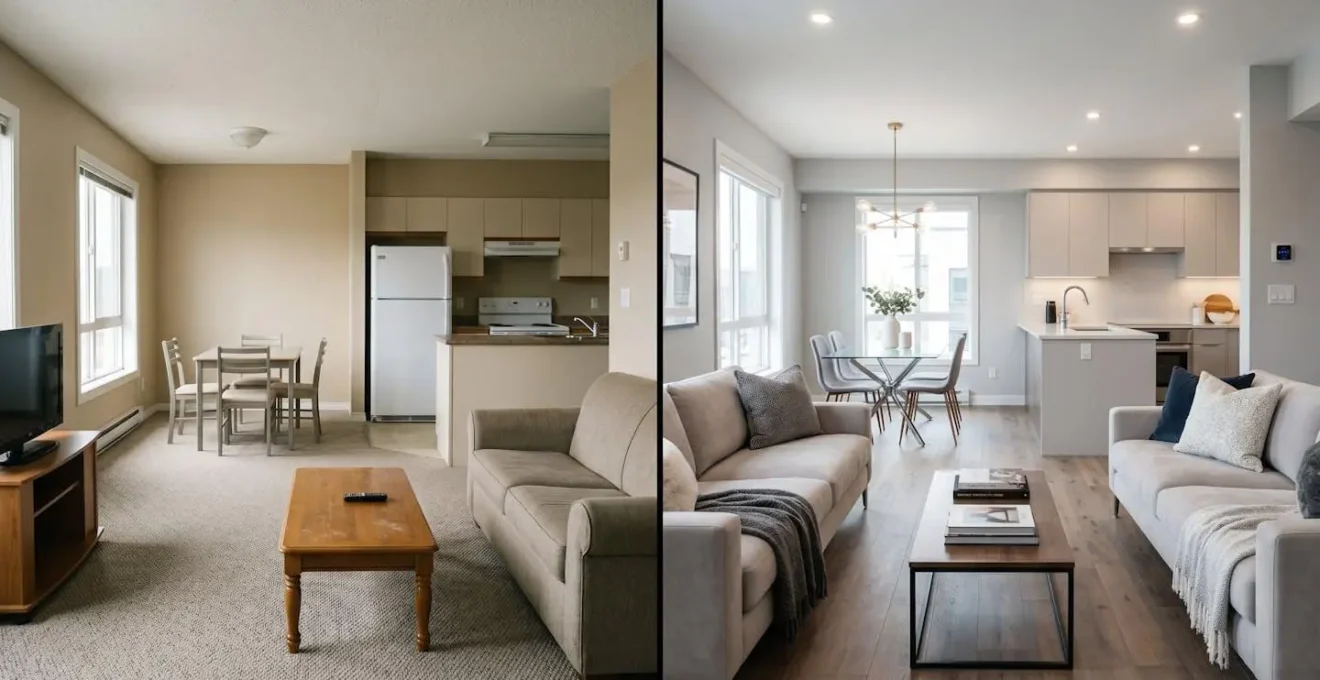
Questo divario è il “rendimento differenziale”: il guadagno extra generato non dalla struttura dell’immobile, ma dalla strategia con cui viene presentato. Mentre i dati generali mostrano rendimenti più alti in città come Genova (7,5%) o Palermo (7%), la vera ottimizzazione avviene a livello micro. Un immobile strategicamente posizionato a Verona (media 6,5%) può facilmente superare in rendimento netto un immobile gestito genericamente a Genova. La domanda da porsi non è “quanto rende la mia città?”, ma “per chi è perfetto il mio appartamento e come posso comunicarglielo?”.
Come fissare il canone massimo che il mercato accetta senza allungare i tempi di sfitto?
Fissare il canone d’affitto è un equilibrio precario tra massimizzare il guadagno e minimizzare il tempo di sfitto. Un prezzo troppo alto lascia l’immobile vuoto per mesi, erodendo il rendimento annuale; uno troppo basso rappresenta una perdita di opportunità. La soluzione non è basarsi sulla media di zona, ma adottare una strategia di pricing dinamico, specialmente in un mercato dove si prevede un aumento medio dei canoni di locazione del +7% nel 2025. Questo contesto favorevole permette di essere più audaci.
La strategia consiste nel partire con un prezzo deliberatamente alto per poi aggiustarlo scientificamente. Ecco un approccio operativo:
- Partenza Premium: Pubblicare l’annuncio 60 giorni prima della disponibilità con un prezzo del 10-15% superiore alla media di zona. Questo intercetta la domanda “early-bird” disposta a pagare di più per assicurarsi la soluzione ideale in anticipo.
- Riduzioni programmate: Se dopo 10 giorni non si sono ricevute almeno 3 richieste qualificate per una visita, ridurre il prezzo del 3%. Ripetere questo processo ogni 10-15 giorni. L’obiettivo è trovare il punto di equilibrio in cui il flusso di contatti diventa costante.
- Monitoraggio dei KPI: Tenere traccia del tempo medio di locazione nella propria micro-zona. Se la media è 45 giorni e si affitta in 30, si è probabilmente stati troppo conservativi col prezzo.
- A/B Testing: Utilizzare diverse piattaforme di annunci (es. Immobiliare.it, Idealista) con prezzi leggermente diversi o pacchetti di servizi differenti per testare la risposta del mercato.
- Giustificare il Premium: Un prezzo sopra la media deve essere supportato da un valore percepito superiore. Includere servizi come una connessione Wi-Fi performante, pulizie mensili o un piccolo budget per le utenze può giustificare quel 10% in più che fa la differenza sul rendimento netto.
Questo approccio trasforma la definizione del prezzo da un’arte a una scienza, permettendo di avvicinarsi al massimo canone che il mercato è disposto a pagare in quel preciso momento, senza subire i costi devastanti di uno sfitto prolungato.
Affitto tradizionale 4+4, transitorio o turistico: quale formula rende di più al netto nella tua città?
La scelta del contratto di locazione è uno dei bivi strategici più dibattuti. L’errore comune è fermarsi al rendimento lordo potenziale, ignorando due fattori critici: il tempo di gestione richiesto e la stabilità delle entrate. Un rendimento del 12% con affitti brevi può sembrare allettante, ma se richiede 200 ore di lavoro all’anno (check-in, pulizie, burocrazia) e lascia l’immobile sfitto per 60 giorni in bassa stagione, il suo rendimento netto orario potrebbe essere inferiore a un più tranquillo 5% da un contratto tradizionale.
Per fare una scelta informata, è fondamentale analizzare i dati in una prospettiva olistica. Il seguente quadro comparativo, basato su analisi di mercato, offre una visione d’insieme:
| Tipologia Contratto | Rendimento Lordo | Tempo Gestione/Anno | Stabilità Entrate |
|---|---|---|---|
| 4+4 Tradizionale | 4-6% | 10-20 ore | Alta |
| Transitorio | 5-7% | 30-50 ore | Media |
| Turistico/Breve | 7-12% | 100-200 ore | Bassa |
| Canone Concordato | 4-5% | 10-15 ore | Molto Alta |
L’analisi di questi dati rivela tendenze interessanti. Mentre l’affitto turistico offre il potenziale di guadagno più elevato, la sua volatilità e l’impegno richiesto lo rendono un vero e proprio lavoro part-time. D’altro canto, emerge un dato contro-intuitivo: il canone concordato, spesso percepito come meno redditizio, sta vivendo una nuova primavera. Come sottolinea l’Osservatorio del Mercato Immobiliare nelle sue recenti statistiche:
I contratti a canone concordato hanno registrato una forte crescita del +8,4% nel quarto trimestre 2025, mentre i contratti ordinari di lungo periodo sono in calo del -3%.
– Osservatorio Mercato Immobiliare, Statistiche OMI IV trimestre 2025
Questa crescita è spinta dai vantaggi fiscali (cedolare secca al 10%) e dalla stabilità che offre sia al proprietario sia all’inquilino. La scelta ottimale, quindi, non è assoluta ma dipende dal profilo dell’investitore: chi cerca una rendita veramente passiva potrebbe trovare più profittevole un canone concordato ben gestito piuttosto che inseguire i picchi (e le valli) del mercato turistico.
I 5 errori che riducono del 40% il rendimento netto senza che il proprietario se ne accorga
Il passaggio dal rendimento lordo a quello netto è dove molti investimenti immobiliari naufragano. Uno studio dell’Osservatorio del Mercato Immobiliare evidenzia come un rendimento lordo del 5% possa facilmente precipitare al 2,6% netto dopo aver considerato tasse e spese. Questa emorragia di profitti è spesso causata da “costi invisibili” e leggerezze gestionali che, sommate, possono distruggere fino al 40% della redditività attesa. Identificarli e neutralizzarli è fondamentale.
Ecco i cinque errori più comuni e costosi che ogni proprietario dovrebbe evitare:
- Fiscalità generica: Affidarsi a un commercialista non specializzato in immobiliare. Un esperto conosce le pieghe della normativa (es. deducibilità dei costi, scelta del regime fiscale più vantaggioso per il proprio profilo) e può far risparmiare un 5-10% annuo di tasse.
- Manutenzione reattiva e non proattiva: Ignorare piccole perdite, muffa o problemi minori. Una piccola infiltrazione che costerebbe 200€ da riparare subito può trasformarsi in un danno da 2.000€ in un anno. La manutenzione programmata non è un costo, ma un investimento.
- Sottovalutare il costo opportunità dello sfitto: Ogni mese di sfitto non è solo un mancato incasso. È un costo vivo: IMU, TARI, spese condominiali e utenze a vuoto possono facilmente ammontare a 300€ al mese o più. Due mesi di sfitto su un canone di 700€ rappresentano una perdita di 1.400€ di incasso e un costo vivo di 600€, per un totale di 2.000€, quasi il 20% del reddito lordo annuale.
- Assicurazione inadeguata: Mantenere una polizza casa standard invece di una specifica per immobili locati. In caso di danni causati dall’inquilino, una polizza generica potrebbe non coprire il sinistro, lasciando il proprietario con un rischio scoperto che può arrivare a decine di migliaia di euro.
- Immobilità finanziaria: Non rinegoziare il mutuo quando i tassi di interesse scendono. Un punto percentuale in meno su un mutuo residuo di 150.000€ significa un risparmio di circa 1.500€ all’anno, che impatta direttamente e positivamente sul cash flow netto.
Questi errori sono subdoli perché non appaiono nel calcolo iniziale del rendimento. Agire su di essi è il modo più efficace per proteggere e incrementare il proprio guadagno reale.
Come aumentare il canone del 15% con interventi che costano meno di una mensilità?
L’idea di una ristrutturazione completa per aumentare il canone spaventa molti proprietari per i costi e i tempi. Tuttavia, esistono interventi di valorizzazione a basso costo con un altissimo ritorno sull’investimento (ROI), spesso ammortizzabili in meno di un anno. La chiave è concentrarsi su ciò che aumenta il valore percepito dall’inquilino target. Oggi, due leve principali sono l’efficienza energetica e la tecnologia.
Un’analisi di Altroconsumo rivela che gli immobili con certificazione energetica in classe A o B possono giustificare canoni superiori del 10-15% rispetto a immobili simili in classi inferiori. L’investimento per passare da una classe G a una E, ad esempio, può essere sorprendentemente contenuto. Interventi come la sostituzione di tutte le lampadine con LED a basso consumo, l’installazione di un termostato smart che l’inquilino può controllare da remoto e l’applicazione di guarnizioni isolanti a porte e finestre possono costare complessivamente meno di un canone mensile, ma generare un aumento permanente della rendita.
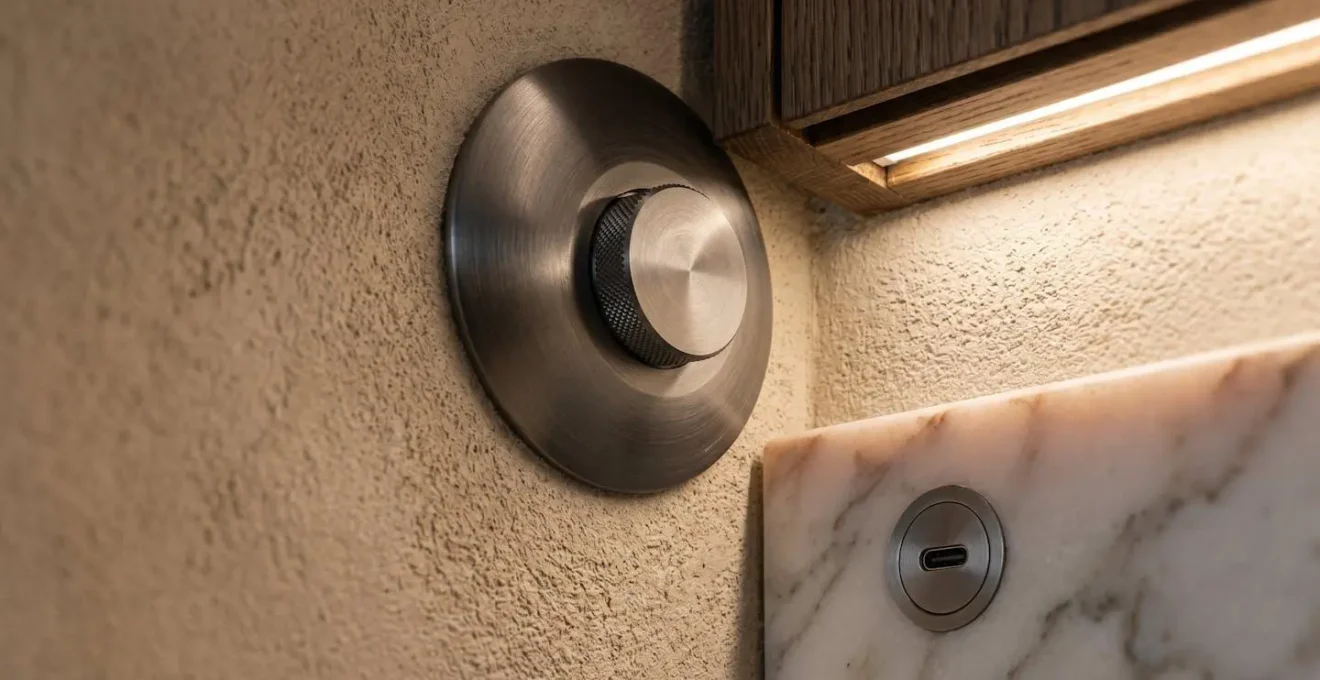
Oltre all’efficienza, piccoli tocchi tecnologici hanno un impatto psicologico enorme. Installare prese elettriche con porte USB-C integrate, predisporre un sistema di illuminazione smart o dotare l’appartamento di un videocitofono connesso allo smartphone sono tutti upgrade che costano poche centinaia di euro ma posizionano l’immobile come “moderno” e “funzionale”. Questi dettagli permettono di distinguersi dalla concorrenza e giustificano quel premio sul prezzo che fa la differenza tra un rendimento standard e uno ottimizzato.
L’investimento si ammortizza rapidamente non solo tramite l’aumento del canone, ma anche riducendo il turnover: un inquilino soddisfatto, che vede un reale valore nel servizio abitativo offerto, è meno propenso a cercare alternative. La valorizzazione strategica è un ciclo virtuoso che alimenta il cash flow e la stabilità dell’investimento.
Come inserire clausole di indicizzazione ISTAT e garanzie per assicurare 6 anni di rendita stabile?
Un rendimento elevato è inutile se non è stabile e protetto. La vera maestria dell’investitore immobiliare si rivela nell’ingegneria contrattuale: la capacità di scrivere un contratto che non solo massimizzi la rendita, ma la protegga dall’inflazione e dal rischio di morosità. Oltre alla scelta del regime fiscale, sono le clausole accessorie a “blindare” il cash flow per anni.
Una delle clausole più importanti è quella di adeguamento ISTAT. In un contratto a canone libero (4+4), è possibile prevedere l’aggiornamento annuale del canone fino al 100% della variazione dell’indice dei prezzi al consumo. In un’epoca di inflazione volatile, questa clausola è essenziale per non veder eroso il potere d’acquisto della propria rendita. Un’altra leva potente è la fideiussione bancaria o la polizza assicurativa sull’affitto, che trasferisce il rischio di insolvenza a un terzo, garantendo il flusso di cassa anche in caso di problemi con l’inquilino.
Tuttavia, un approccio ancora più sofisticato è quello delle garanzie progressive. Come testimonia un proprietario milanese che ha implementato questa strategia, l’impatto sul turnover e sulla stabilità può essere notevole. La sua combinazione di clausole ISTAT con servizi inclusi e un sistema di garanzie a scalare ha ridotto il turnover degli inquilini del 70% in 3 anni, mantenendo un rendimento stabile del 7-8% lordo, ben al di sopra della media di zona.
Per strutturare un contratto a prova di futuro, è utile seguire un piano d’azione preciso.
Piano d’azione per blindare la tua rendita:
- Inserire una clausola di adeguamento ISTAT annuale al 100% della variazione, con un minimo garantito del 2% per proteggersi anche in periodi di bassa inflazione.
- Prevedere una revisione biennale del canone basata sulla media di 3 valutazioni di agenzie immobiliari locali per riallineare il valore locativo al mercato.
- Richiedere una polizza assicurativa sull’affitto in sostituzione della tradizionale fideiussione bancaria, spesso più semplice e veloce da attivare in caso di sinistro.
- Implementare un sistema di garanzie progressive: dopo 24 mesi di pagamenti puntuali, ridurre l’importo della garanzia richiesta, incentivando la permanenza a lungo termine.
- Includere nel contratto un piano di manutenzione programmata annuale (es. controllo caldaia) a carico del proprietario per prevenire guasti e dimostrare cura dell’immobile.
Queste clausole trasformano un semplice contratto di locazione in uno strumento finanziario dinamico, capace di adattarsi al mercato e di proteggere l’investimento nel lungo periodo.
Come ridurre del 30% i costi di climatizzazione di una villa con l’automazione intelligente?
I costi energetici rappresentano una delle spese operative più significative, specialmente in immobili di grandi dimensioni come le ville. Sebbene il proprietario non paghi direttamente le bollette dell’inquilino, un immobile energeticamente inefficiente comporta due svantaggi strategici: un canone di locazione più basso per compensare le alte spese e una minore attrattività sul mercato. Investire in efficienza energetica e automazione non è solo una scelta ecologica, ma una potente leva finanziaria per massimizzare il rendimento.
L’automazione intelligente (smart home) permette di ottenere risparmi sostanziali con interventi non invasivi. Sistemi di zonizzazione del riscaldamento/raffrescamento con termostati smart in ogni stanza, sensori di presenza che spengono le luci o regolano la climatizzazione in ambienti vuoti e sistemi di controllo delle tapparelle che ottimizzano l’apporto solare possono ridurre i costi di climatizzazione fino al 30-35%. Questo risparmio si traduce in un asset più competitivo sul mercato degli affitti.
Un immobile che può dimostrare bollette più basse è percepito come di valore superiore. Questo permette al proprietario di giustificare un canone più alto e di attrarre inquilini attenti alla qualità della vita e alla sostenibilità, spesso disposti a pagare un premium. La percezione del mercato è chiara e supportata da fonti autorevoli. Come afferma l’ENEA:
L’efficienza energetica è diventata un fattore determinante nella valorizzazione immobiliare, con differenze di prezzo che possono raggiungere il 15-20% tra classi energetiche estreme.
– ENEA, Report FIAIP-ENEA 2025
L’investimento in automazione, che per una villa può partire da 2.000-3.000 euro, non è più un lusso ma una mossa strategica. Il risparmio generato per l’inquilino viene “trasferito” al proprietario sotto forma di un canone più elevato. Inoltre, un immobile tecnologicamente avanzato è più facile da affittare e subisce meno periodi di sfitto, stabilizzando ulteriormente la rendita annuale.
Elementi chiave da ricordare
- Il posizionamento strategico (arredo, servizi, target) è una leva di rendimento più potente della tipologia di contratto.
- I costi invisibili (sfitto, manutenzione reattiva, fiscalità non ottimizzata) sono i principali nemici del rendimento netto.
- L’ingegneria contrattuale (clausole ISTAT, garanzie) e gli interventi di valorizzazione a basso costo (efficienza, tecnologia) proteggono e aumentano attivamente il cash flow.
Come ottenere rendimenti del 7-9% annuo con spazi commerciali in Italia senza subire 12 mesi di sfitto?
Mentre il mercato residenziale offre stabilità, quello commerciale presenta opportunità di rendimento nettamente superiori, a patto di adottare un approccio imprenditoriale. Se il rendimento medio annuo per gli immobili commerciali si attesta tra il 5% e il 12%, il rischio principale rimane lo sfitto prolungato. La strategia per mitigare questo rischio e raggiungere rendimenti del 7-9% netti è smettere di affittare “muri” e iniziare a offrire soluzioni “Space-as-a-Service” (SpaaS).
Questo modello di business consiste nel preparare uno spazio commerciale “plug-and-play”, pronto per un’attività specifica, riducendo drasticamente il tempo e i costi di avvio per l’inquilino. Un’analisi del Sole 24 Ore evidenzia come i locali commerciali possano raggiungere rendimenti lordi del 12%, superando uffici e box. La chiave è anticipare le esigenze di business ad alta crescita. Ad esempio:
- Ghost Kitchen: Allestire un locale con impianti a norma, canna fumaria e predisposizioni per cucine professionali. Questo attira le startup del food delivery, disposte a pagare un canone premium per essere operative in poche settimane anziché mesi.
- Pop-up Store: Fornire uno spazio in una via di passaggio già dotato di sistemi di illuminazione flessibili, pareti mobili e un sistema di pagamento integrato. Questo attira brand che vogliono testare il mercato senza l’impegno di un affitto a lungo termine.
In entrambi i casi, il proprietario non si limita a fornire uno spazio vuoto, ma una piattaforma operativa. Questo approccio permette di chiedere un canone superiore del 20-30% rispetto a un locale standard e di attrarre una domanda qualificata che cerca velocità e flessibilità. Il rischio di sfitto si riduce perché l’offerta è altamente specializzata e risponde a un’esigenza di mercato precisa e immediata. Si passa da un contratto di locazione tradizionale a un accordo di servizio, spesso più flessibile e redditizio.
Trattare l’immobile commerciale come un’azienda, investendo in infrastrutture che abilitano il business dell’inquilino, è il paradigma che permette di superare la media di mercato e generare flussi di cassa stabili e performanti.
Ora che possiedi un quadro completo delle strategie per ottimizzare il tuo rendimento, il passo successivo è applicare questi principi alla tua situazione specifica. Valuta dès maintenant quali di queste leve puoi attivare per trasformare il tuo immobile in un asset finanziario più performante.
Domande frequenti sull’ottimizzazione dei rendimenti locativi
Quanto costa un sistema di automazione base per una villa?
Un sistema base con termostati smart, sensori di presenza e controllo luci parte da 2.000-3.000 euro. L’investimento è generalmente recuperabile in 12-18 mesi grazie ai risparmi energetici generati, che si traducono nella possibilità di richiedere un canone di locazione più elevato.
È possibile integrare l’automazione con impianti esistenti?
Sì, la maggior parte dei sistemi di domotica moderni è progettata per il “retrofit”, ovvero per essere installata su impianti esistenti. L’integrazione con caldaie e climatizzatori avviene tipicamente tramite moduli wireless, senza necessità di opere murarie invasive, rendendo l’upgrade rapido e conveniente.
Quale risparmio reale si può ottenere?
Studi di settore dimostrano che l’implementazione di sistemi di automazione per la climatizzazione, come la zonizzazione e la programmazione intelligente basata sulla presenza, può portare a un risparmio sui costi energetici compreso tra il 20% e il 35%. Questo vantaggio competitivo permette di posizionare l’immobile in una fascia di canone superiore.