La resilienza di un portafoglio immobiliare in Italia non deriva dalla fortuna, ma da un’allocazione strategica precisa che bilancia flussi di cassa e crescita del capitale.
- La chiave è una diversificazione ponderata: non solo geografica, ma tra tipologie di asset (residenziale, commerciale) e obiettivi (60% a rendita, 40% a rivalutazione).
- La gestione attiva, basata su metriche quantitative come il price-to-rent, è fondamentale per decidere quando vendere e reinvestire.
Recommandation: Abbandonare l’approccio da “proprietario” per adottare una mentalità imprenditoriale, gestendo il patrimonio immobiliare come un’azienda per massimizzare la resilienza e il rendimento nel lungo termine.
Nel contesto economico attuale, la protezione del capitale è una priorità assoluta per ogni investitore patrimoniale. L’investimento immobiliare è da sempre considerato il “bene rifugio” per eccellenza in Italia, un pilastro tangibile nella costruzione della ricchezza intergenerazionale. Tuttavia, affidarsi a questa massima senza una strategia strutturata è come navigare in tempesta senza bussola. Molti investitori si limitano ad accumulare proprietà, spesso concentrate in un’unica tipologia o area geografica, esponendosi a rischi che non percepiscono fino alla prima, inevitabile, crisi.
La convinzione diffusa è che possedere immobili sia di per sé una garanzia. Ma se la vera chiave della resilienza non risiedesse nel semplice possesso, ma in una gestione imprenditoriale del patrimonio? Se l’approccio corretto non fosse quello del collezionista, ma quello del gestore di un’azienda il cui core business è l’immobiliare? Questo non significa solo diversificare, ma farlo con un criterio quantitativo preciso, ribilanciare attivamente il portafoglio e adottare strutture legali e fiscali che ne ottimizzino la performance e ne facilitino la trasmissione.
In questa analisi approfondita, delineeremo un percorso strategico per costruire un portafoglio di 3-5 immobili in Italia capace di resistere ai cicli economici. Vedremo come allocare il capitale tra rendita e rivalutazione, come la diversificazione geografica e tipologica agisca da scudo contro gli shock di mercato e come la gestione professionale possa trasformare un insieme di costi e rendite in un motore di crescita patrimoniale stabile e duraturo.
Questo articolo fornisce una roadmap dettagliata, illustrando i principi e le tattiche per navigare il mercato immobiliare italiano non come passeggero, ma come comandante. Di seguito, il sommario degli argomenti che affronteremo.
Sommario: La costruzione di un portafoglio immobiliare anti-fragile in Italia
- Perché avere solo immobili residenziali espone al 100% del rischio di vacanza in fase recessiva?
- Come allocare il 60% su rendita e il 40% su rivalutazione per ottimizzare i flussi?
- Tutti gli immobili in Lombardia o distribuiti in 3 regioni: quale strategia riduce più il rischio?
- L’investitore che ha perso il 40% del reddito quando il suo unico inquilino commerciale è fallito
- Quando vendere un immobile performante per ribilanciare verso asset sottovalutati?
- Immobili residenziali o commerciali nel Nord Italia: dove si concentrerà la domanda?
- Quando intestare gli immobili ai figli per risparmiare sulle imposte di successione?
- Come gestire un patrimonio di 5+ immobili in Italia senza perdere tempo e rendimento?
Perché avere solo immobili residenziali espone al 100% del rischio di vacanza in fase recessiva?
Concentrare l’intero portafoglio immobiliare esclusivamente sul settore residenziale è una delle strategie più comuni, ma anche una delle più insidiose. Sebbene l’affitto di appartamenti sembri un’opzione sicura e stabile, questa concentrazione crea una vulnerabilità diretta ai cicli economici recessivi. Durante una crisi, l’aumento della disoccupazione e la riduzione dei redditi familiari possono portare a un incremento della morosità e a periodi di sfitto più lunghi tra un inquilino e l’altro. Se tutti i vostri immobili sono residenziali, l’intero flusso di cassa del portafoglio è esposto a questo unico, sistemico fattore di rischio.
La diversificazione verso il settore commerciale non è solo un’opzione, ma una necessità strategica per mitigare questo rischio. I contratti di locazione commerciale (6+6 anni) sono intrinsecamente più lunghi e stabili di quelli residenziali (4+4 o transitori). Inoltre, i rendimenti possono essere significativamente più alti. Per esempio, un’analisi di mercato evidenzia come i rendimenti lordi possano raggiungere il 12,6% per i locali commerciali contro un 8,9% per il residenziale. Questa differenza non è solo un bonus, ma un “premio al rischio” che, se gestito correttamente, funge da cuscinetto per l’intero portafoglio.
Integrare un immobile commerciale, come un negozio in una via di buon passaggio o un piccolo ufficio in una zona direzionale, significa introdurre una fonte di reddito decorrelata da quella residenziale. Mentre il mercato del lavoro residenziale vacilla, un’attività commerciale solida (es. una farmacia, un supermercato di quartiere) può continuare a generare flussi di cassa stabili. Questo bilanciamento è il primo passo per trasformare un insieme di proprietà in un portafoglio resiliente.
Come allocare il 60% su rendita e il 40% su rivalutazione per ottimizzare i flussi?
Una volta compresa la necessità di diversificare, il passo successivo è definire un’allocazione strategica del capitale. Un approccio da wealth manager non si basa sull’istinto, ma su una ripartizione ponderata degli obiettivi. La regola del 60/40 tra rendita e rivalutazione è un framework robusto per costruire un portafoglio equilibrato e performante nel lungo periodo.
Il 60% del capitale destinato alla rendita rappresenta il cuore pulsante del portafoglio. L’obiettivo qui è generare un flusso di cassa costante, prevedibile e sufficientemente elevato da coprire i costi operativi (IMU, manutenzione, tasse) e fornire liquidità. Gli asset ideali per questa quota sono:
- Appartamenti di piccole e medie dimensioni in aree urbane ad alta domanda locativa.
- Locali commerciali in posizioni strategiche con inquilini solidi e contratti a lungo termine.
- Immobili situati in zone universitarie o turistiche, che offrono rendimenti elevati se gestiti professionalmente.
Questa porzione del portafoglio agisce come un’obbligazione: non si cerca il guadagno esplosivo, ma la stabilità del reddito.
Il restante 40% del capitale è allocato alla rivalutazione. Questo è il motore di crescita del patrimonio. L’obiettivo è acquistare asset con un potenziale di apprezzamento significativo nel medio-lungo termine. Esempi tipici includono:
- Immobili da ristrutturare in aree in via di riqualificazione urbana.
- Terreni edificabili o proprietà con potenziale di sviluppo.
- Appartamenti in zone che beneficeranno di futuri sviluppi infrastrutturali (nuove linee metro, stazioni ferroviarie).
Questa strategia è più rischiosa e richiede una visione di mercato più acuta, ma è essenziale per far crescere il valore complessivo del portafoglio al di là della semplice inflazione. D’altronde, con una crescita nominale del patrimonio immobiliare del +2,8% nel 2024, secondo dati ISTAT-Banca d’Italia, puntare anche sulla crescita del capitale è una scelta strategica vincente.
Tutti gli immobili in Lombardia o distribuiti in 3 regioni: quale strategia riduce più il rischio?
La diversificazione geografica è un altro pilastro fondamentale della resilienza. Concentrare tutti gli immobili in un’unica regione, anche se performante come la Lombardia, espone il portafoglio a rischi specifici locali: crisi di un distretto industriale, cambiamenti normativi regionali, o saturazione di un mercato specifico. La strategia prudente è distribuire gli investimenti su almeno 2-3 regioni con dinamiche economiche differenti.
L’obiettivo è creare un portafoglio che non sia eccessivamente dipendente dalle sorti di un’unica economia locale. Ad esempio, si potrebbe bilanciare un investimento a Milano, caratterizzato da alti valori ma rendimenti da locazione più contenuti, con uno a Bologna, che offre un ottimo equilibrio, e un altro in una città del centro Italia come Roma, dove la domanda turistica e istituzionale garantisce una stabilità diversa. Questa diversificazione permette di cogliere opportunità diverse e di proteggersi da shock localizzati. Un’analisi comparativa dei rendimenti è cruciale per orientare queste scelte, come dimostra la seguente tabella basata su dati di mercato recenti.
Questi dati, estratti da un’analisi sui rendimenti immobiliari di Idealista, mostrano chiaramente come i rendimenti varino non solo tra città ma anche tra segmenti (residenziale vs commerciale).
| Città | Rendimento Residenziale | Rendimento Commerciale | Area Geografica |
|---|---|---|---|
| Milano | 5,7% | 14,7% | Nord-Lombardia |
| Roma | 8% | 14,4% | Centro |
| Verona | – | 20,4% | Nord-Veneto |
| Bologna | 7,6% | – | Nord-Emilia |
| Napoli | 4,8% | – | Sud |
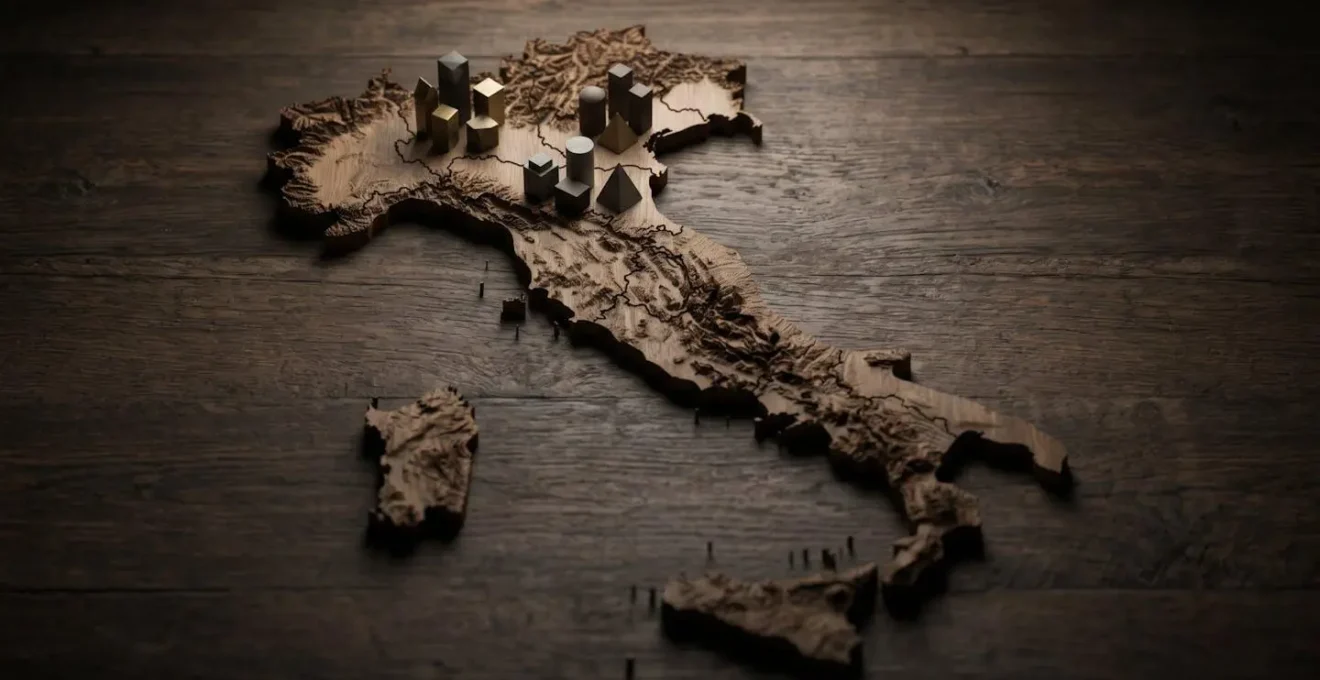
La mappa seguente illustra visivamente il concetto di un portafoglio distribuito strategicamente sul territorio nazionale, riducendo la dipendenza da un singolo mercato locale e aumentando la resilienza complessiva.
L’investitore che ha perso il 40% del reddito quando il suo unico inquilino commerciale è fallito
Per comprendere l’importanza della diversificazione, non c’è nulla di più efficace di un caso pratico. Immaginiamo un investitore, il Dott. Bianchi, che possiede tre appartamenti residenziali e un grande locale commerciale, tutti a reddito. Il locale commerciale, affittato a un’unica catena di abbigliamento, genera da solo il 40% del flusso di cassa totale del suo portafoglio. Per anni, questa è sembrata una strategia vincente: un inquilino solido, pagamenti puntuali, un contratto blindato. Poi, arriva la crisi del retail e la catena dichiara improvvisamente fallimento.
Da un giorno all’altro, il Dott. Bianchi non solo perde il 40% delle sue entrate mensili, ma si ritrova con un immobile di grandi dimensioni, difficile da riaffittare rapidamente a un singolo locatario, e con ingenti costi di gestione che continuano a correre. Questo scenario, purtroppo comune, è l’emblema del rischio di concentrazione, sia di asset che di inquilino. La sua strategia non era diversificata; aveva semplicemente quattro uova, ma una di queste era così grande che la sua rottura ha compromesso l’intero paniere.
Questo non significa che il mercato fosse debole. Anzi, come sottolineano molti esperti, il contesto generale può rimanere positivo. A tal proposito, le parole di Alessandro Lombardo, Direttore Commerciale del Gruppo Gabetti, sono illuminanti:
Il 2024 ha segnato la ripresa del mercato immobiliare italiano, con un rinnovato interesse da parte degli investitori esteri. L’Italia offre un rapporto rischio/rendimento molto competitivo rispetto ad altri Paesi europei.
– Alessandro Lombardo, Direttore Commerciale Gruppo Gabetti
La lezione è chiara: anche in un mercato percepito come solido e attrattivo, la struttura interna del portafoglio è ciò che determina la vera resilienza. La diversificazione non serve a proteggersi da un crollo del mercato generale, ma dai fallimenti individuali e specifici che possono avere un impatto devastante se si è eccessivamente concentrati.
Quando vendere un immobile performante per ribilanciare verso asset sottovalutati?
La gestione di un portafoglio immobiliare non è un’attività “compra e dimentica”. È un processo dinamico che richiede un monitoraggio costante e, soprattutto, la disciplina di vendere. Uno degli errori più comuni è affezionarsi a un immobile che ha performato bene, mantenendolo in portafoglio anche quando ha esaurito il suo potenziale di crescita. Un gestore patrimoniale sa che vendere un asset al picco del suo valore per reinvestire in un altro con maggiore potenziale è la vera essenza della creazione di valore.
Ma come si decide quando è il momento giusto? Non ci si basa su sensazioni, ma su trigger quantitativi. Uno degli indicatori più importanti è il price-to-rent ratio, che misura la convenienza relativa tra acquistare e affittare in un dato mercato. Quando questo indicatore per un nostro immobile supera significativamente la media della sua area, potrebbe essere un segnale che il valore di mercato ha superato il suo potenziale di rendita, rendendo la vendita un’opzione strategica. Il mercato ha visto una crescita generale dei rendimenti, con il rendimento lordo del residenziale salito al 7,9% nel primo trimestre 2023, ma le performance variano enormemente a livello locale.
Vendere un immobile performante non è una sconfitta, ma un’operazione di ribilanciamento attivo. I proventi della vendita possono essere reinvestiti in un’area geografica sottovalutata, in una tipologia di immobile con prospettive migliori (es. logistica, senior housing) o in un progetto di sviluppo che rientra nella nostra quota del 40% destinata alla rivalutazione. Questo approccio “anti-ciclico” permette di vendere quando tutti comprano e di comprare quando tutti vendono, massimizzando i rendimenti nel lungo periodo. La seguente checklist fornisce un piano d’azione pratico per implementare questa strategia.
Piano d’azione per il ribilanciamento strategico
- Monitoraggio periodico (6-12 mesi): Analizzare sistematicamente per ogni immobile il rendimento netto effettivo, le spese impreviste sostenute e il valore di mercato aggiornato tramite perizie o analisi comparative.
- Analisi del Price-to-Rent: Calcolare il price-to-rent ratio dell’immobile e confrontarlo con la media provinciale. Considerare la vendita se il valore supera di oltre il 20% la media di riferimento.
- Verifica della rivalutazione: Se il valore dell’immobile è cresciuto del 30% o più rispetto all’inflazione cumulata negli ultimi 3 anni, avviare un’analisi di vendita strategica.
- Controllo di redditività: Valutare la vendita se un immobile inizia a generare costi di manutenzione straordinaria o tasse che erodono significativamente il rendimento netto, portandolo sotto una soglia minima prestabilita (es. 2%).
- Pianificazione del reinvestimento: Prima di vendere, identificare già potenziali asset di reinvestimento (aree, tipologie) che presentano un potenziale di recupero o crescita superiore a quello dell’immobile da dismettere.
Immobili residenziali o commerciali nel Nord Italia: dove si concentrerà la domanda?
Il Nord Italia si conferma il motore trainante del mercato immobiliare nazionale, ma la domanda non è uniforme. Comprendere dove si concentrerà nei prossimi anni è fondamentale per orientare gli investimenti. Se il residenziale di pregio a Milano rimane una scommessa sicura ma con rendimenti compressi, sono altri i settori che mostrano un potenziale di crescita esplosivo, trainati da megatrend globali.
La domanda corporate, in particolare, sta ridisegnando la mappa degli investimenti. Secondo i dati più recenti, il mercato ha visto 9,9 miliardi di euro di investimenti nel 2024, con un balzo del +66% rispetto all’anno precedente. Di questi, ben il 56% si è concentrato nel Nord Italia. All’interno di questo flusso, due segmenti emergono con forza:
- Logistica e Industriale: La crescita inarrestabile dell’e-commerce ha creato una domanda senza precedenti di magazzini moderni, centri di distribuzione e hub logistici, specialmente lungo le principali arterie autostradali del Nord (A1, A4). Investire in questo settore, anche tramite fondi specializzati o l’acquisto di piccoli capannoni, significa posizionarsi su un trend strutturale di lungo periodo.
- Living specializzato (Student e Senior Housing): Città universitarie come Milano, Bologna e Padova soffrono di una carenza cronica di alloggi per studenti. Allo stesso tempo, l’invecchiamento della popolazione sta aprendo enormi opportunità nel senior housing e nelle residenze assistite. Questi asset offrono rendimenti elevati e una domanda stabile e crescente.
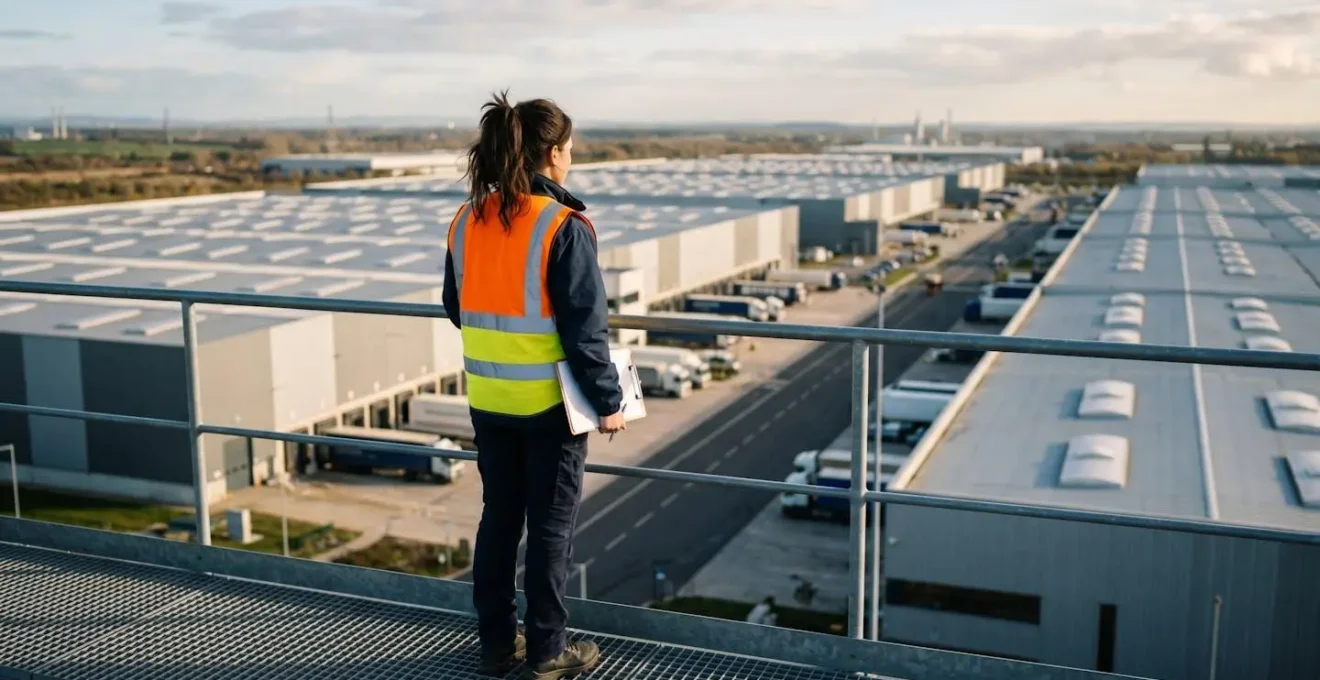
Mentre l’ufficio tradizionale attraversa una fase di assestamento, questi nuovi motori della domanda offrono opportunità strategiche per chi sa guardare oltre il classico appartamento. La vicinanza a infrastrutture logistiche moderne, come quelle visibili nell’immagine, diventa un fattore chiave di valore.
Per un investitore patrimoniale, questo significa che una parte del 40% destinato alla rivalutazione potrebbe essere saggiamente allocata non in un altro bilocale, ma in un piccolo magazzino last-mile o in quote di un progetto di student housing. Questa è la vera diversificazione strategica.
Da ricordare
- La vera diversificazione non è solo geografica, ma un’allocazione strategica tra rendita (60%) e rivalutazione (40%).
- Il rischio di concentrazione su un singolo inquilino o una singola tipologia di immobile è il vero nemico della resilienza, anche in un mercato forte.
- La gestione del portafoglio deve essere attiva e basata su metriche quantitative (es. price-to-rent) per guidare le decisioni di vendita e ribilanciamento.
Quando intestare gli immobili ai figli per risparmiare sulle imposte di successione?
La costruzione di un patrimonio resiliente non si esaurisce con la sua creazione, ma si completa con una pianificazione attenta della sua trasmissione. La pianificazione successoria non è un argomento da affrontare “in vecchiaia”, ma una componente strategica della gestione patrimoniale che, se attuata per tempo, può generare enormi risparmi fiscali e garantire una transizione fluida e senza conflitti.
Uno degli strumenti più utilizzati è la donazione di immobili ai figli. Effettuare la donazione in vita permette di sfruttare le attuali franchigie sull’imposta di donazione e successione (attualmente 1 milione di euro per ogni figlio) e di “congelare” il valore fiscale dell’immobile al momento dell’atto. Questo significa che qualsiasi futura rivalutazione dell’immobile non sarà soggetta a tassazione in fase di successione. Una tecnica particolarmente efficace è la donazione con riserva di usufrutto, che permette al genitore-donante di mantenere il diritto di abitare l’immobile o di percepirne i frutti (gli affitti) per tutta la durata della sua vita, trasferendo ai figli la sola nuda proprietà.
Il momento giusto per considerare queste operazioni è quando il patrimonio ha raggiunto una certa stabilità e si ha una visione chiara del futuro, solitamente tra i 55 e i 65 anni. Agire in questa fase della vita permette di pianificare con calma, di valutare alternative più complesse come il patto di famiglia (per asset aziendali) o la costituzione di una società semplice, e di ottimizzare l’impatto fiscale per le generazioni future. L’obiettivo è duplice: ridurre il carico fiscale e prevenire future dispute ereditarie, assicurando che il valore costruito con fatica non venga eroso da tasse e litigi.
Come gestire un patrimonio di 5+ immobili in Italia senza perdere tempo e rendimento?
Quando il portafoglio cresce oltre le 3-4 unità, la gestione “fai da te” diventa inefficiente e controproducente. Il tempo speso a rincorrere inquilini morosi, a gestire manutenzioni urgenti e a districarsi tra scadenze fiscali (F24, cedolare secca, IMU) inizia a superare i benefici, erodendo il rendimento netto e la qualità della vita dell’investitore. È il momento di passare da un approccio artigianale a uno manageriale e strutturato.
La prima linea di difesa è la tecnologia. Utilizzare software di gestione immobiliare permette di centralizzare tutte le informazioni: scadenze dei contratti, registro dei pagamenti, storico delle manutenzioni. Questi strumenti generano report automatici sulla redditività di ogni singola unità, fornendo dati oggettivi per le decisioni di ribilanciamento. Implementare piattaforme per la richiesta automatizzata di preventivi e la gestione della contabilità fiscale trasforma un’attività caotica in un processo controllato.
Tuttavia, per portafogli di 5 o più immobili, la soluzione definitiva è spesso di natura legale e fiscale: la costituzione di una Società Semplice Immobiliare (SSI). Questo strumento permette di:
- Centralizzare la gestione: Tutti gli immobili confluiscono in un unico soggetto giuridico, semplificando la contabilità e la gestione dei flussi di cassa.
- Ottimizzare la fiscalità: La SSI permette la deducibilità di tutti i costi inerenti alla gestione immobiliare (manutenzione, amministrazione, consulenze), cosa spesso impossibile per le persone fisiche. La tassazione avviene per trasparenza sui soci, ma partendo da un imponibile più basso.
- Proteggere il patrimonio: Separa gli immobili dal patrimonio personale dei soci, proteggendoli da eventuali aggressioni di creditori personali.
- Facilitare il passaggio generazionale: La successione non riguarda più i singoli immobili, ma le quote della società, che possono essere trasferite gradualmente e in modo più flessibile.
La Società Semplice trasforma l’investitore in un vero e proprio imprenditore del settore immobiliare, fornendogli gli strumenti per gestire il patrimonio in modo efficiente, scalabile e fiscalmente ottimizzato.
Il prossimo passo logico consiste nell’applicare questi principi strategici al vostro patrimonio specifico. Valutare la costituzione di una Società Semplice o definire un piano di ribilanciamento richiede un’analisi personalizzata per massimizzare la resilienza e il rendimento del vostro portafoglio nel lungo termine.
Domande frequenti sulla strutturazione di un portafoglio immobiliare
Qual è la differenza tra donazione con riserva di usufrutto e patto di famiglia?
La donazione con riserva di usufrutto permette al donante di mantenere il diritto di abitare o affittare l’immobile vita natural durante. Il patto di famiglia è invece uno strumento specifico per il trasferimento dell’azienda o delle quote societarie ai discendenti, garantendo stabilità patrimoniale.
Come proteggere l’immobile donato in caso di divorzio del figlio?
È possibile inserire nell’atto di donazione una clausola di riserva di disporre o un patto di riversibilità, che permette il ritorno del bene al donante in caso di eventi specifici come il divorzio del beneficiario.
Quali sono i vantaggi fiscali della società semplice immobiliare familiare?
La società semplice permette la deducibilità dei costi di gestione, una tassazione per trasparenza sui soci, e facilita il passaggio generazionale graduale attraverso la cessione progressiva delle quote.